
-
Une crise de la dette française pourrait survenir avant la présidentielle de 2027.
-
Tour d’horizon des cinq leviers monétaires — du resserrement de la BCE à l’aide du FMI — que Paris pourrait actionner le moment venu, et de leurs conditions.
Si une crise de la dette française se produit, probablement avant la prochaine élection présidentielle de 2027, il faut passer en revue les outils de politique monétaire que la France pourra utiliser le moment venu.
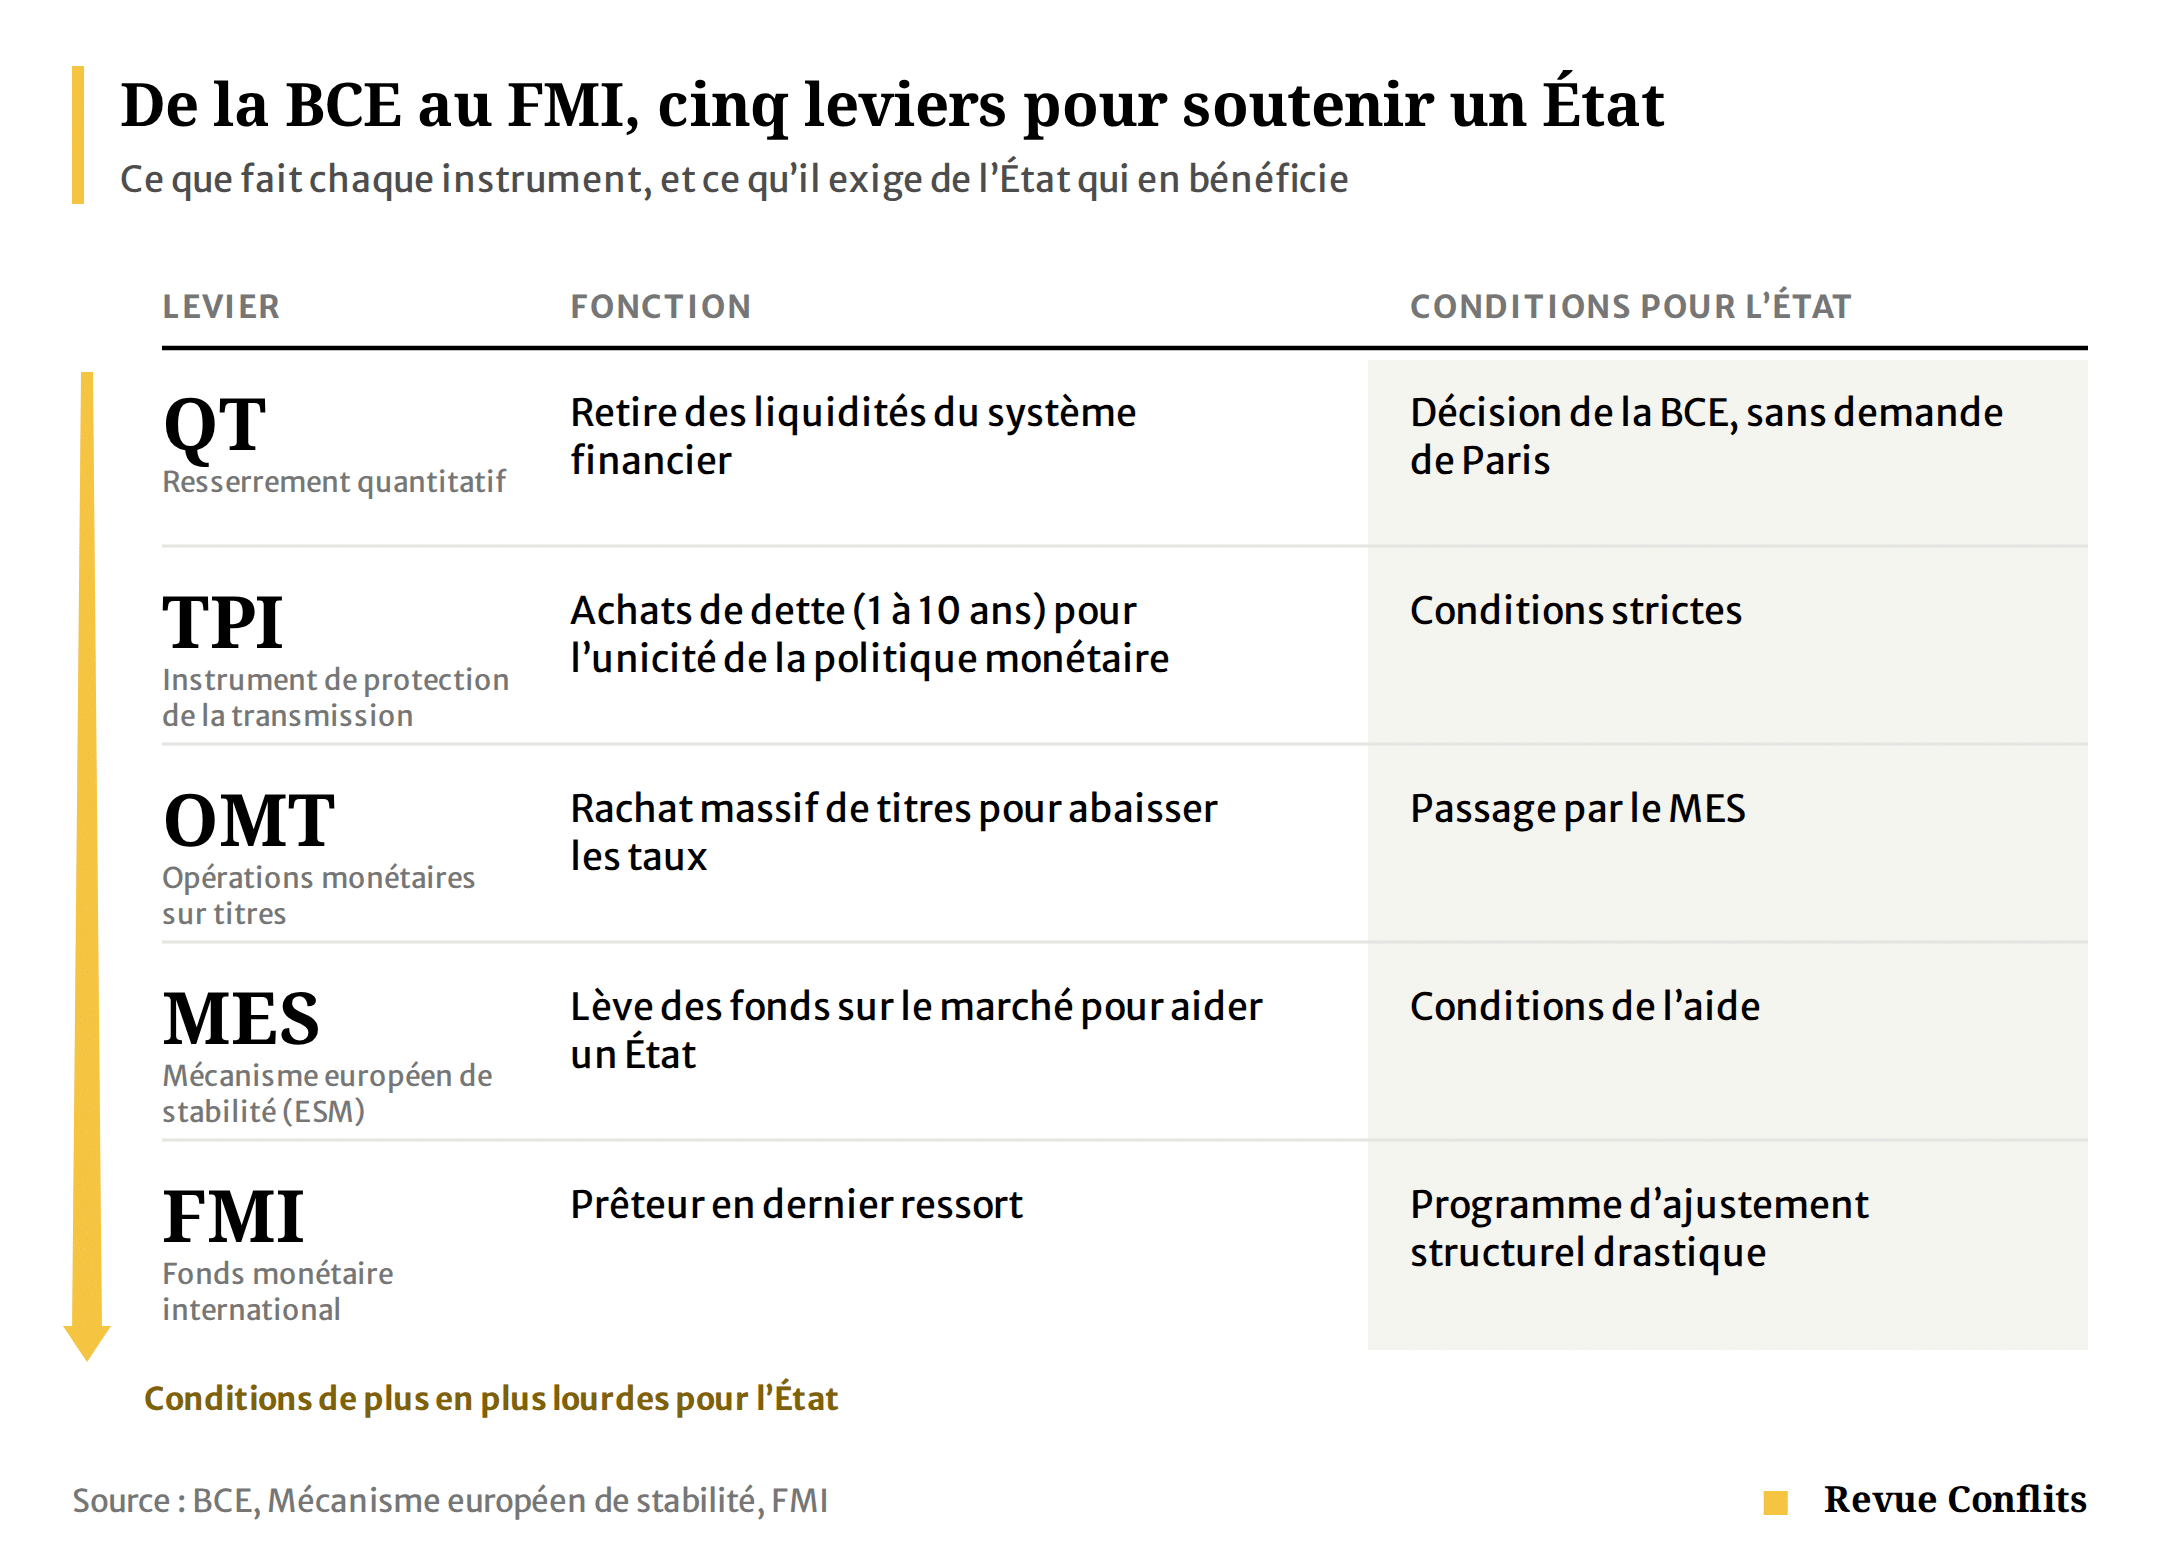
Premier levier : le resserrement quantitatif (Quantitative Tightening, QT) de la Banque centrale européenne (BCE). Il désigne une série de mesures visant à retirer progressivement des liquidités du système financier. Le resserrement quantitatif est souvent vu comme l’opposé de l’assouplissement quantitatif (Quantitative Easing, QE), où la BCE achète des actifs pour injecter des liquidités dans l’économie.
Deuxième levier : l’instrument de protection de la transmission (Transmission Protection Instrument, TPI). Il a pour objectif de garantir l’unicité de la politique monétaire dans toute la zone euro. L’eurosystème pourra acheter des titres de la dette française d’une durée de 1 à 10 ans. Pour bénéficier des interventions du TPI, il faudra respecter des conditions strictes.
Troisième levier : les opérations monétaires sur titres (Outright Monetary Transactions, OMT). Il s’agit d’un programme de rachat massif de titres de dette publique par la BCE dans l’objectif de réduire les taux d’intérêt. Pour bénéficier de ce mécanisme, il faut faire appel au Mécanisme européen de stabilité (European Stability Mechanism, ESM), qui exige un ensemble de conditions à respecter par l’État demandeur.
Quatrième levier : le Mécanisme européen de stabilité (ESM). C’est une institution financière qui lève des fonds sur le marché afin d’aider, sous conditions, des États en difficulté.
Cinquième levier : le recours au FMI, qui demandera en contrepartie la mise en place de programmes d’ajustement structurel drastiques.
Conclusion
Ces cinq leviers n’ont ni la même portée ni le même prix politique. Les deux premiers relèvent de la seule main de la BCE et peuvent jouer sans que Paris ait à les solliciter. Les trois autres supposent une démarche, donc un aveu de fragilité, et presque tous s’accompagnent de conditions : surveillance, ajustement, parfois tutelle. Plus on descend la liste, plus l’aide est puissante et plus la contrepartie est lourde : le FMI prête à ceux que les marchés ont lâchés, mais au prix de réformes qu’il impose.