
La désindustrialisation française n’est pas une fatalité de la mondialisation, mais résulte d’une chute de la rentabilité industrielle depuis 1989. Le contre-exemple suédois après 1992 révèle le vrai facteur : la part des profits. Franc fort, euro, taux zéro : ces choix ont comprimé les marges, donc la capacité productive du pays.
Un article à retrouver dans le N°66. Géopolitique de la France : la puissance empêchée.
On entend aujourd’hui, de tous les côtés de l’échiquier politique, un même mot d’ordre : « réindustrialiser la France ». L’intention est louable, mais elle bute sur une question qu’on néglige presque toujours de poser. Avant de savoir comment reconstruire l’industrie, il faudrait comprendre pourquoi elle a disparu. Or les explications habituelles — la concurrence chinoise, la mondialisation, le coût du travail — ne résistent pas à un examen comparé. La Suède, l’Allemagne, l’Autriche subissent la même concurrence chinoise, la même mondialisation, les mêmes réglementations européennes, et pourtant leur industrie prospère. La cause de la singularité française est donc à chercher ailleurs, dans un mécanisme économique précis et mesurable.
Ce mécanisme tient en une notion : la rentabilité du capital investi dans l’industrie. Une économie produit de la valeur ajoutée par deux canaux. Le secteur concurrentiel, d’abord, où la valeur ajoutée se répartit entre les salaires versés par les entreprises et la rémunération du capital, c’est-à-dire de ceux qui ont épargné et pris des risques. Le secteur non concurrentiel, ensuite : l’État et ses administrations, où, faute de prix de marché, la valeur ajoutée est conventionnellement égale à la somme des salaires versés. Cette convention comptable a une conséquence paradoxale : plus l’État embauche et s’endette pour payer ses agents, plus le produit intérieur brut augmente mécaniquement, sans qu’aucune richesse marchande nouvelle ait été créée.
La part du capital dans la valeur ajoutée porte un nom technique : la marge brute d’autofinancement. C’est la fraction de la richesse produite qui, au lieu d’aller aux salaires ou à l’État, revient à l’entreprise sous forme de profit qu’elle peut réinvestir. Elle est l’oxygène de l’industrie, car c’est elle qui finance les machines, la recherche, les usines nouvelles. L’Insee la publie chaque trimestre depuis 1950, ce qui permet de suivre son évolution avec précision et de la rapporter au PIB. Le verdict de cette série est sans appel.
France contre Suède : la divergence
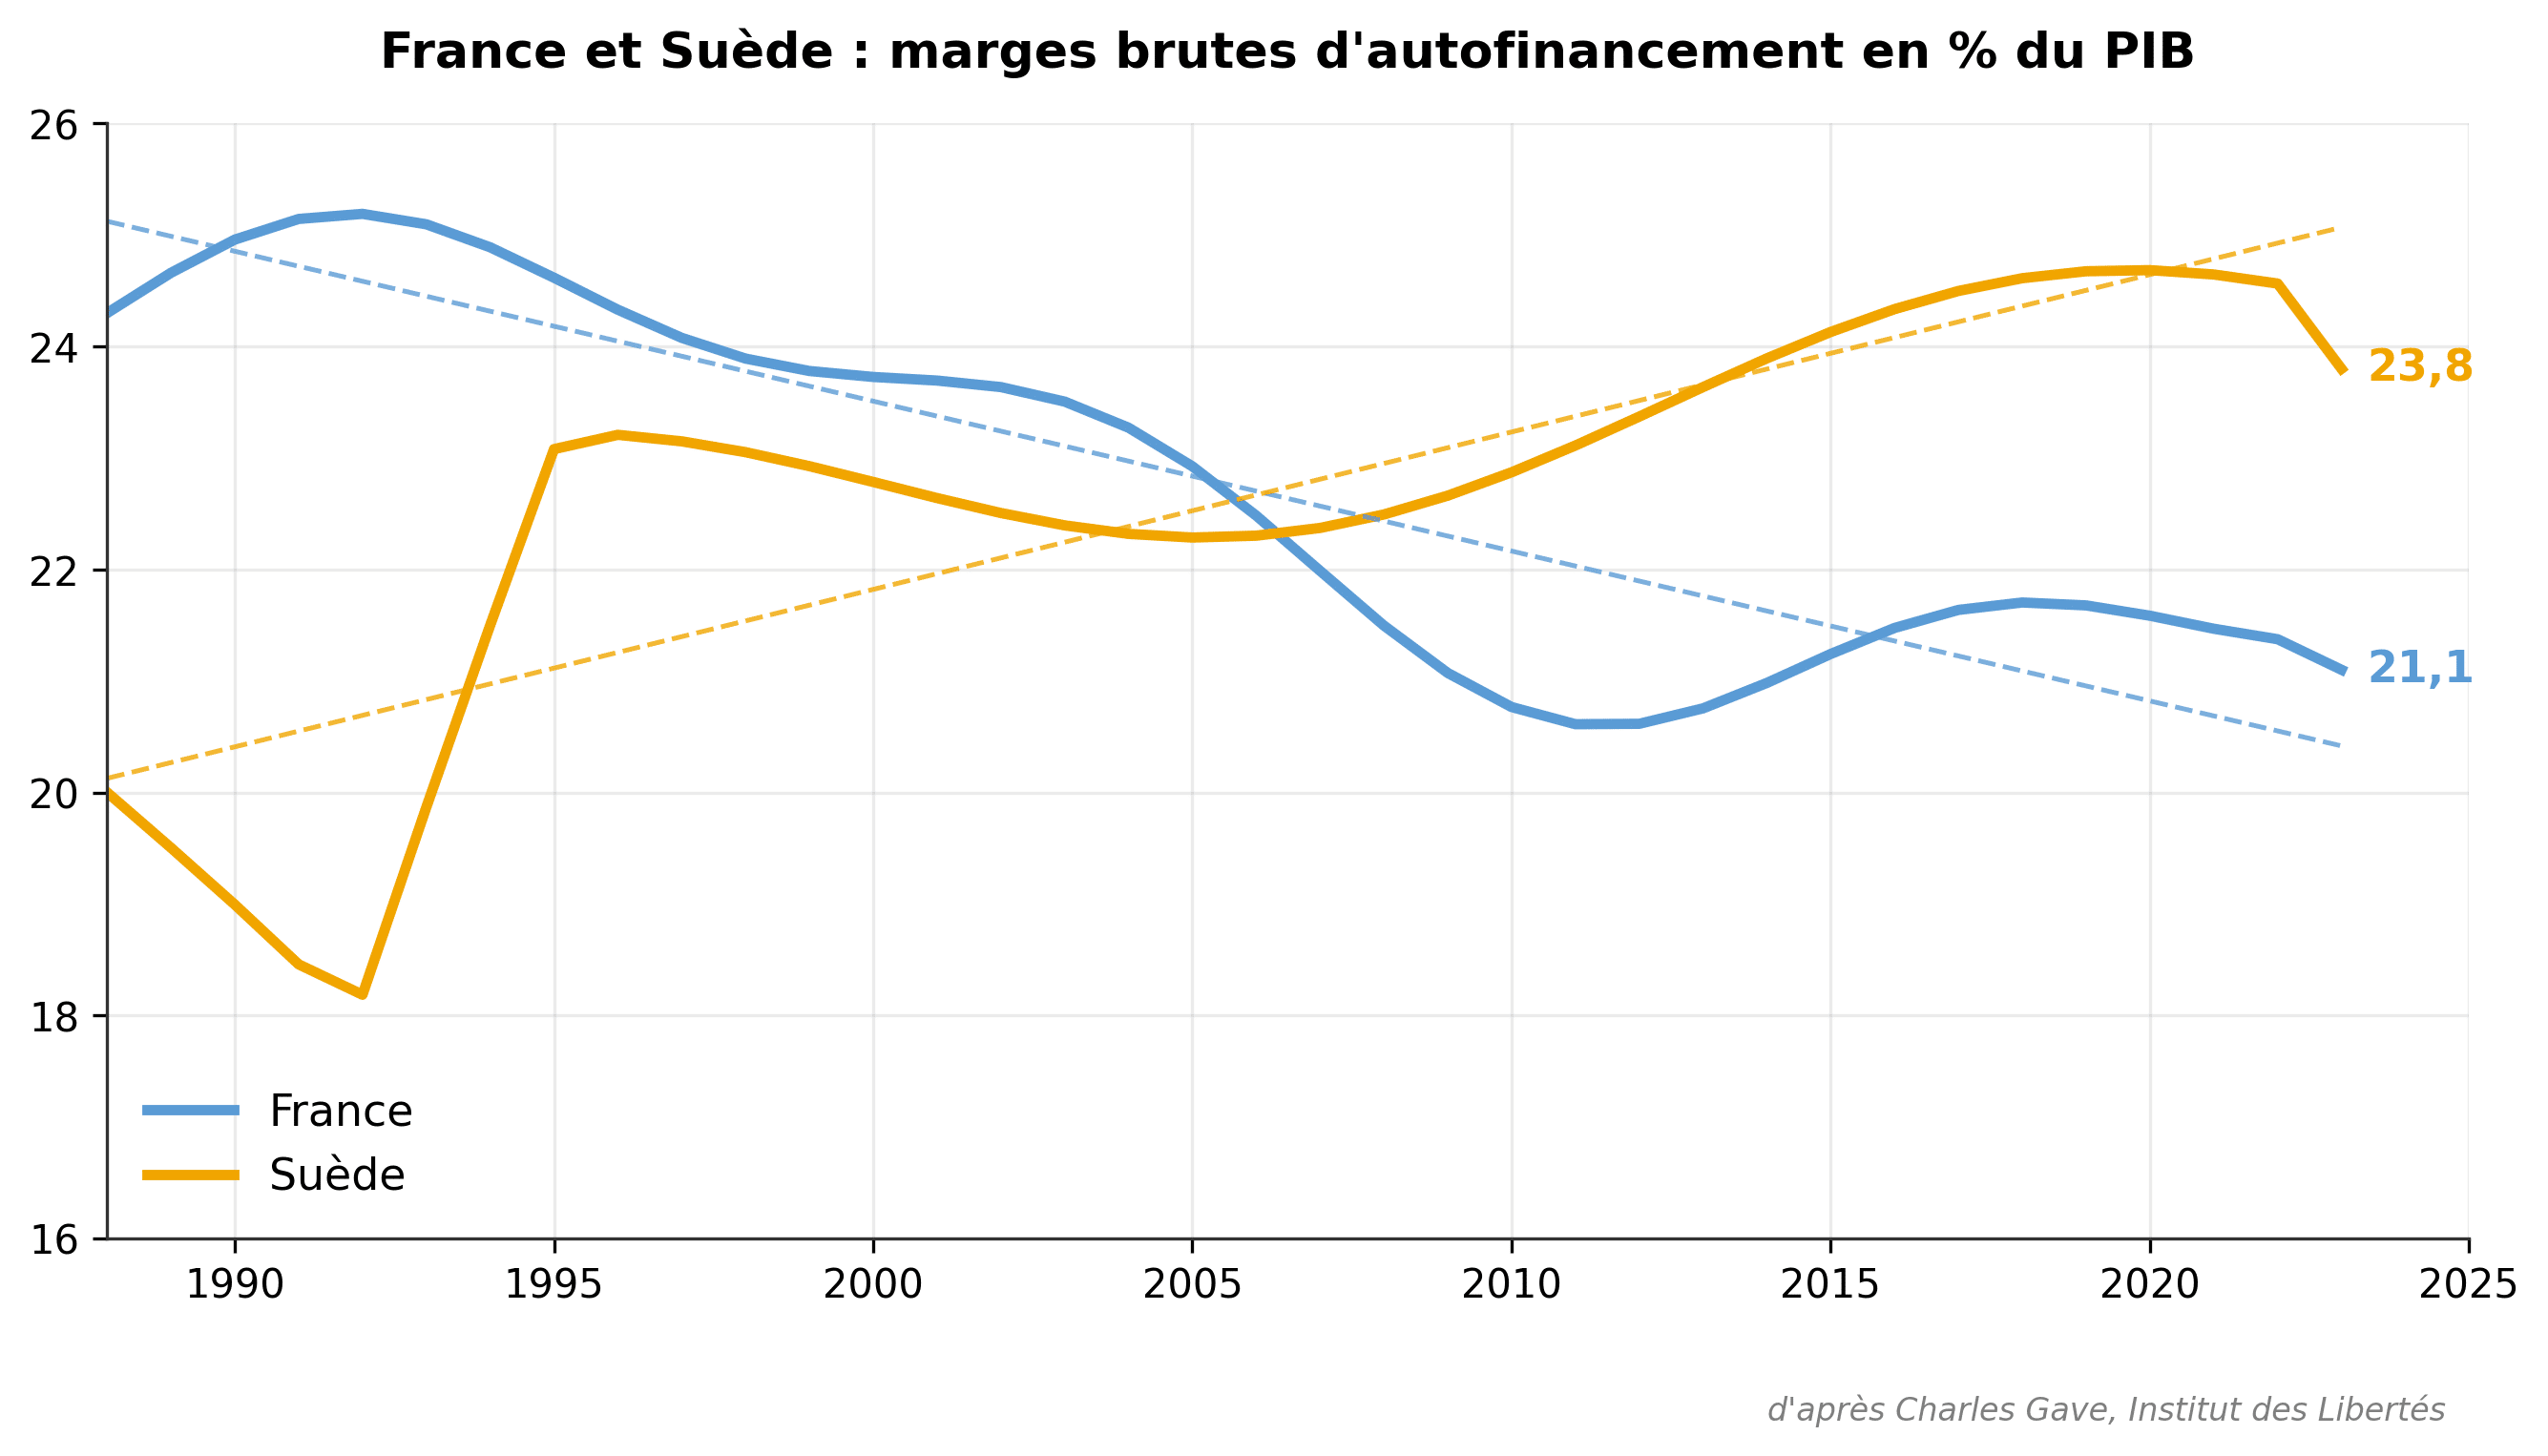
Depuis 1989, la marge brute d’autofinancement des entreprises françaises est passée de 25 % à 21 % du PIB. Dans le même temps, la même marge est montée en Suède de 20 % à 25 %, rejoignant le niveau où se maintiennent constamment l’Allemagne et la Suisse. Les deux pays ont donc échangé leurs positions : la France, jadis mieux margée, est passée sous la Suède, qui a gagné cinq points quand la France en perdait quatre. Cet écart de rentabilité, apparemment modeste, commande tout le reste.
(C) Conflits.
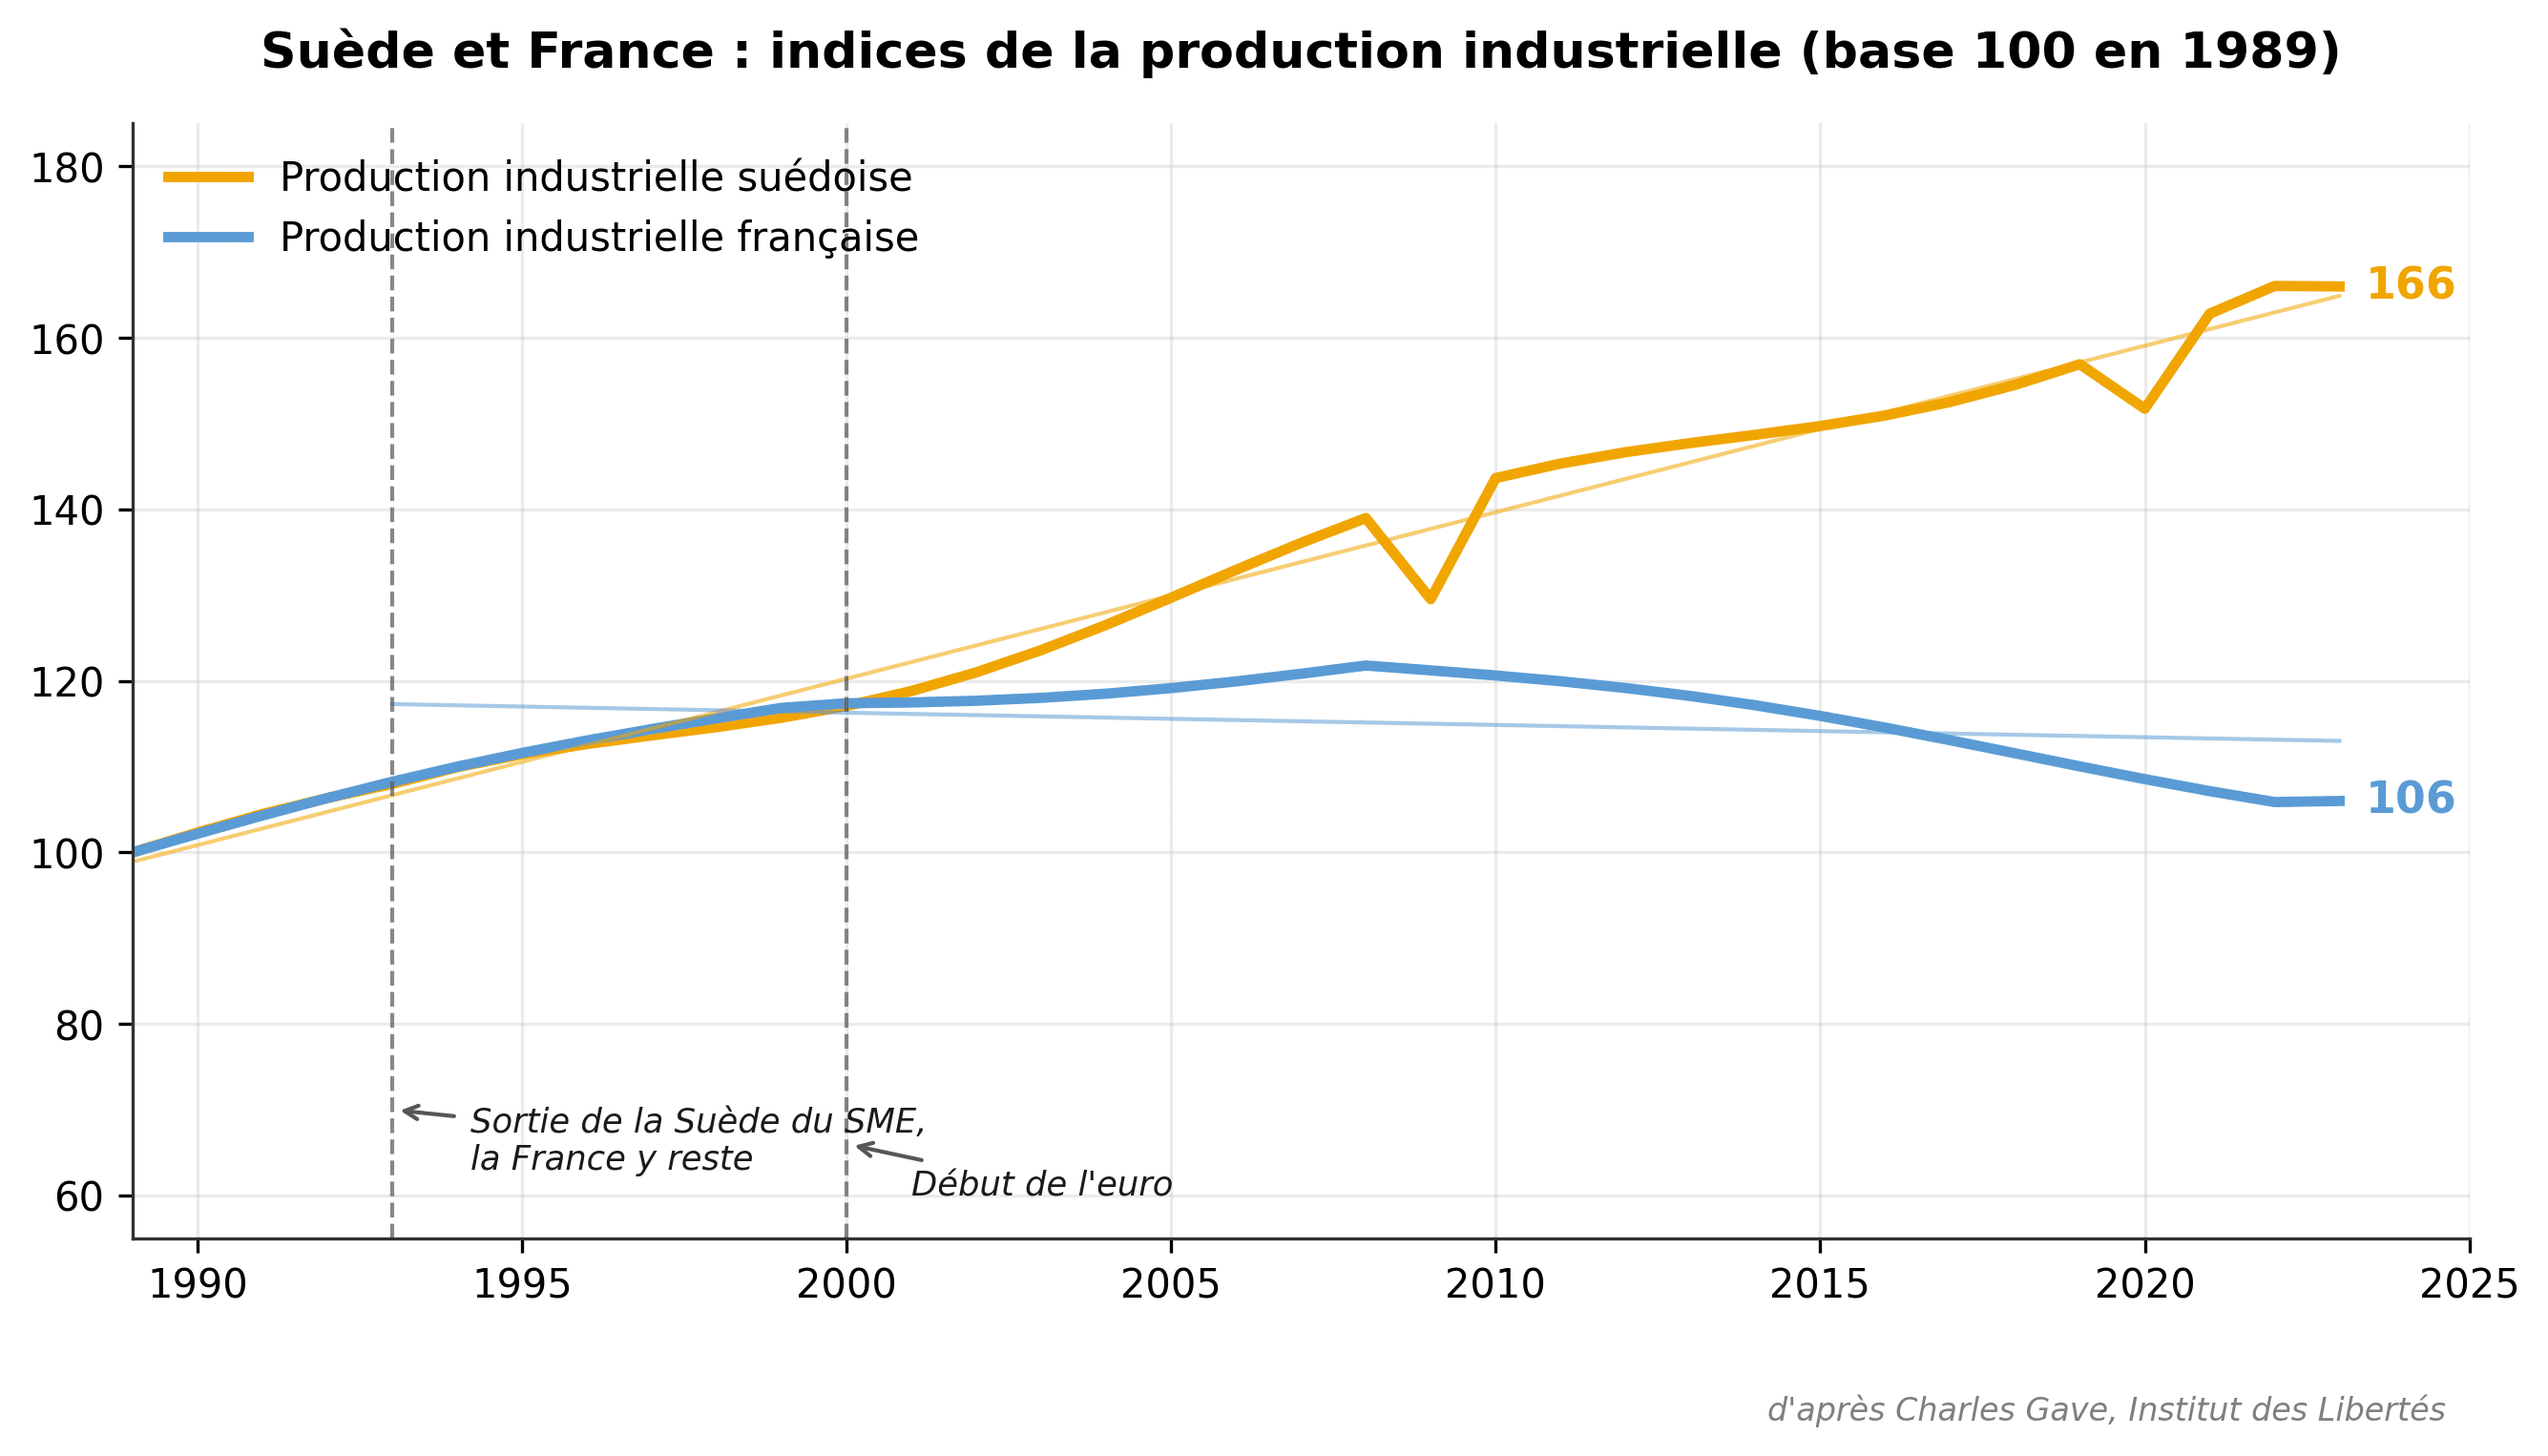
Car la production industrielle suit exactement la même trajectoire. De 1970 à 1992, les productions industrielles française et suédoise croissent au même rythme, indice pour indice. En 1992, la Suède, en quasi-faillite, quitte le Système monétaire européen et engage une réorientation complète de sa politique économique. À partir de cette date, les deux courbes divergent brutalement : la production industrielle suédoise s’envole, la française stagne puis décline. Rapportée à une base 100 en 1989, la production suédoise atteint aujourd’hui 166 quand la française plafonne à 106. Trente ans de politiques opposées ont creusé un fossé de soixante points.
Le lien entre les deux phénomènes est mécanique. Puisque les différentes parts du PIB totalisent 100 %, toute baisse de la part des profits se traduit par la hausse d’une autre part. En France, ce qui a monté, c’est la part de l’État ; en Suède, elle a baissé. On touche là à une régularité que l’on retrouve dans tous les pays : lorsque le poids des dépenses publiques franchit 35 à 40 % du PIB, la hausse continue de la dépense entraîne une baisse de la marge brute d’autofinancement, donc de la quantité de capital disponible pour l’investissement, donc de la croissance structurelle. Moins les entreprises gagnent d’argent, moins elles investissent, moins l’économie croît. Le revenu par tête finit par stagner, puis reculer.
Une chaîne causale, non une fatalité
Il faut insister sur ce point, car il renverse la lecture courante. La désindustrialisation n’est pas un accident subi, elle est la conséquence logique d’une chaîne causale que l’on peut décomposer. Chaque décision qui alourdit le poids de l’État dans l’économie fait baisser la rentabilité du capital ; chaque baisse de rentabilité réduit le cash-flow des entreprises ; chaque réduction de cash-flow diminue l’investissement ; et la baisse de l’investissement fait reculer la production. À l’inverse, la Suède a pris, aux mêmes moments, des décisions visant à accroître la rentabilité des affaires. Les deux pays vivent dans le même monde, affrontent les mêmes vents contraires ; ils ont simplement tourné le gouvernail dans des directions opposées.
Reste à retracer les décisions françaises qui ont, l’une après l’autre, comprimé la marge des entreprises. Elles forment une séquence remarquablement cohérente, courant sur quarante ans, et toutes vont dans le même sens : faire monter le poids de l’État et baisser la rémunération du capital.
(C) Conflits.
1981 : le premier choc
La gauche arrive au pouvoir en 1981 dans un contexte déjà dégradé. De 1972 à 1981, la hausse ininterrompue des prix de l’énergie a laminé les marges : la marge brute des sociétés françaises est tombée de 27 % à 22 % en huit ans, une chute sans précédent. C’est sur ce terrain affaibli qu’interviennent les décisions de 1981. Les nationalisations des banques et des grands groupes industriels font monter d’un coup le poids de l’État dans l’appareil productif, et la marge brute tombe à 21 % en 1982, un plancher historique. Dans le même mouvement, l’instauration de l’impôt sur la fortune frappe l’épargne et pousse à l’expatriation des contribuables les plus mobiles. Or l’épargne est la matière première de l’investissement : la réduire, c’est tarir le financement de l’industrie de demain. Les deux décisions se conjuguent pour affaiblir à la fois la rentabilité présente et la capacité d’investissement future.
1992-1993 : la politique du franc fort
La deuxième rupture est monétaire, et sans doute la plus lourde de conséquences pour l’industrie. Au début des années 1990, la réunification allemande, financée par une conversion très généreuse du mark est-allemand, est puissamment inflationniste. Pour contenir l’inflation, la Bundesbank porte ses taux courts à près de 9 %, soit des taux réels supérieurs à 5 %. Tous les pays du Système monétaire européen, arrimés au mark, sont contraints de suivre, ce qui revient à importer une politique monétaire conçue pour l’Allemagne et inadaptée à leur situation.
En 1992-1993, trois pays — l’Italie, le Royaume-Uni et la Suède — tirent les conséquences de cette contradiction et quittent le système, laissant leurs monnaies se déprécier. La France, elle, choisit le maintien coûte que coûte de la parité franc-mark : c’est la politique du franc fort. Les taux courts français sont poussés jusqu’à 12,5 % alors que l’inflation intérieure n’est que de 2,5 %, tandis que la lire, la livre et la couronne suédoise se dévaluent de 30 % ou plus contre le franc. L’industrie française subit alors une double peine : un taux de change surévalué qui la rend non compétitive à l’exportation, et des taux d’intérêt réels usuraires, de l’ordre de 10 %, sur ses dettes bancaires. La conjonction est dévastatrice ; les faillites se comptent par milliers, cinq années durant.
Le mécanisme mérite d’être bien compris, car il est au cœur de la thèse. Un taux de change est un prix, qui doit pouvoir fluctuer avec les variables économiques d’un pays. Si on le fige artificiellement à un niveau trop élevé, l’ajustement se reporte nécessairement ailleurs. Et cet ailleurs, ce sont les profits des entreprises. La corrélation entre le taux de change et la marge brute des sociétés françaises, sur cette période, est saisissante : à mesure que le franc reste surévalué, la marge s’effondre, le chômage grimpe et les déficits budgétaires se creusent. L’industrie française ne s’est jamais pleinement remise de ces années. Ce qui rend l’épisode plus frappant encore, c’est qu’il n’était nullement inévitable : il procédait d’un choix, celui de croire qu’une monnaie forte précède une économie forte. Or c’est l’inverse : une monnaie solide est le résultat d’une économie saine, non son préalable.
1999 : l’euro et la disparition de la variable d’ajustement
L’échec du Système monétaire européen pouvait appeler deux lectures. On pouvait conclure que contrôler les taux de change était une erreur, et laisser les monnaies flotter : ce fut la lecture suédoise et britannique. On pouvait au contraire estimer que le système avait échoué parce que les taux restaient ajustables, et qu’il fallait donc les fixer définitivement. Ce fut la voie choisie sur le continent, avec l’euro, introduit le 1er janvier 1999 (les billets et les pièces ont suivi en 2002).
Pour comprendre ce que cette fixation a produit, il faut regarder le cas italien, particulièrement net. De 1973 à 2000, les productions industrielles italienne et allemande croissent au même rythme. À partir de 2000, elles divergent complètement. Que s’est-il passé juste avant ? L’entrée dans l’euro, le 1er janvier 1999, qui a rendu définitive la parité entre le mark et la lire, déjà fixée depuis le retour de la lire dans le SME, fin 1996. Jusque-là, l’économie italienne, plus inflationniste et dotée d’un État moins efficace, compensait ce handicap par une dépréciation régulière de sa monnaie, de l’ordre de 4 % par an : la lire était passée d’environ 470 pour un mark en 1980 à près de 1 000 à la fin des années 1990. Cette glissade perpétuelle protégeait la rentabilité des entreprises italiennes contre l’inefficacité de leur État.
En figeant le taux de change, l’euro a supprimé cette soupape. La variable d’ajustement, qui était le change, devient alors les profits des sociétés. Et lorsque les profits disparaissent, les fonds propres s’amenuisent, si bien que la moindre récession frappe beaucoup plus durement une économie aux marges comprimées qu’une économie aux profits abondants capables d’absorber les chocs. Pire, après chaque récession, la production ne retrouve jamais son niveau antérieur : elle décroche par paliers. C’est ce que résumait, dès avant l’euro, la formule annonçant ses effets prévisibles : la monnaie unique allait produire trop de maisons en Espagne, trop de fonctionnaires en France et trop d’usines en Allemagne. Chaque pays a vu la variable d’ajustement se déplacer vers son point faible, et pour l’Europe du Sud comme pour la France, ce point faible fut la marge des entreprises.
La crise financière venue des États-Unis en 2007-2008 a été, pour cette raison, beaucoup plus violente en Europe qu’outre-Atlantique. Les marges des sociétés industrielles du Sud avaient été rongées durant la décennie précédente ; quand le choc est arrivé, elles n’avaient plus de coussin. En 2011, l’Italie, l’Espagne, la Grèce, le Portugal et l’Irlande basculent dans la quasi-dépression, et la demande adressée aux entreprises françaises s’effondre avec elles.
2012 : les taux zéro et leurs effets pervers
En 2012, l’euro paraît au bord de l’éclatement. Le raisonnement des marchés est simple : l’Italie, dont la croissance nominale est inférieure à 3 % et l’endettement élevé, ne peut pas supporter durablement un taux d’intérêt supérieur à 3 %, sous peine de voir sa dette croître plus vite que son PIB. Or, alors que les taux allemands sont autour de 2 %, les marchés exigent de l’Italie une prime de risque considérable : son taux à dix ans grimpe, en 2011-2012, jusqu’à 6 à 7 %, ce qui la condamnerait à terme.
La réponse de la Banque centrale européenne fut d’abaisser autoritairement les taux italiens à dix ans sous 2 %, en achetant massivement de la dette publique, et de pousser les taux allemands en territoire négatif pour maintenir l’écart. Cette politique a résolu le problème immédiat de solvabilité, mais au prix d’effets pervers profonds. Des taux négatifs signifient, littéralement, que le futur serait plus certain que le présent : une proposition économiquement absurde, puisque l’intérêt versé à l’épargnant est précisément la compensation de l’incertitude de l’avenir. En créant ce faux prix du temps, on détruit l’épargne longue et on maintient artificiellement en vie des entreprises qui auraient dû disparaître, ce qui pèse encore sur la rentabilité d’ensemble.
Les taux zéro ont par ailleurs frappé de plein fouet les banques commerciales, dont le modèle repose sur l’écart entre le coût de leurs ressources et le rendement de leurs prêts. Le coût de fonctionnement d’une banque de dépôt avoisine 3 % de ses encours ; si les taux tombent à zéro, elle ne peut plus prêter qu’à des niveaux qui ne couvrent plus ses frais. Le marché ne s’y est pas trompé : à partir du moment où les taux passent à zéro, l’indice des banques européennes s’effondre et décroche durablement de celui des banques américaines, qui retrouve au contraire ses sommets d’avant-crise. Une politique conçue pour sauver la monnaie unique a ainsi fragilisé le système bancaire censé financer l’économie.
L’expansion monétaire qui a accompagné cette période donne le vertige. De 2000 à 2022, la masse monétaire de la zone euro a été multipliée par douze. La banque centrale a fini par acheter non seulement la totalité des déficits budgétaires courants de plusieurs États, mais aussi de la dette passée. Un tel écart entre la création monétaire et la production réelle ne pouvait rester sans effet.
2022 : le retour de l’inflation et l’impasse
Cet effet a fini par se manifester. À force de financer par la création monétaire des dépenses qui ne produisaient pas de richesse marchande, on a provoqué le retour de l’inflation, qui a dépassé 7 % en Allemagne en 2022. Le marché obligataire allemand s’est retourné, les taux nominaux passant de 0 à 3 %, ce qui a rouvert la question de la soutenabilité de la dette italienne et, au-delà, de toutes les dettes du Sud, France comprise. Les manœuvres monétaires de la décennie 2012-2021 n’avaient donc pas résolu le problème de fond : elles l’avaient reporté, en l’aggravant, car la dette accumulée entre-temps rend la remontée des taux d’autant plus dangereuse.
Le solde : commerce extérieur, déficits, dette
Trois séries de chiffres résument le solde de ces quarante années, toujours dans la comparaison avec la Suède. Le commerce extérieur d’abord : la Suède affiche un excédent courant supérieur à 5 % de son PIB, quand la France s’enfonce depuis l’arrivée de l’euro vers un déficit proche de 2,5 %. La logique est implacable : le secteur public ne produit rien pour l’exportation, mais ceux qui y travaillent consomment des biens importés comme les autres. Toute hausse du poids de l’État se traduit donc, tôt ou tard, par une dégradation du commerce extérieur.
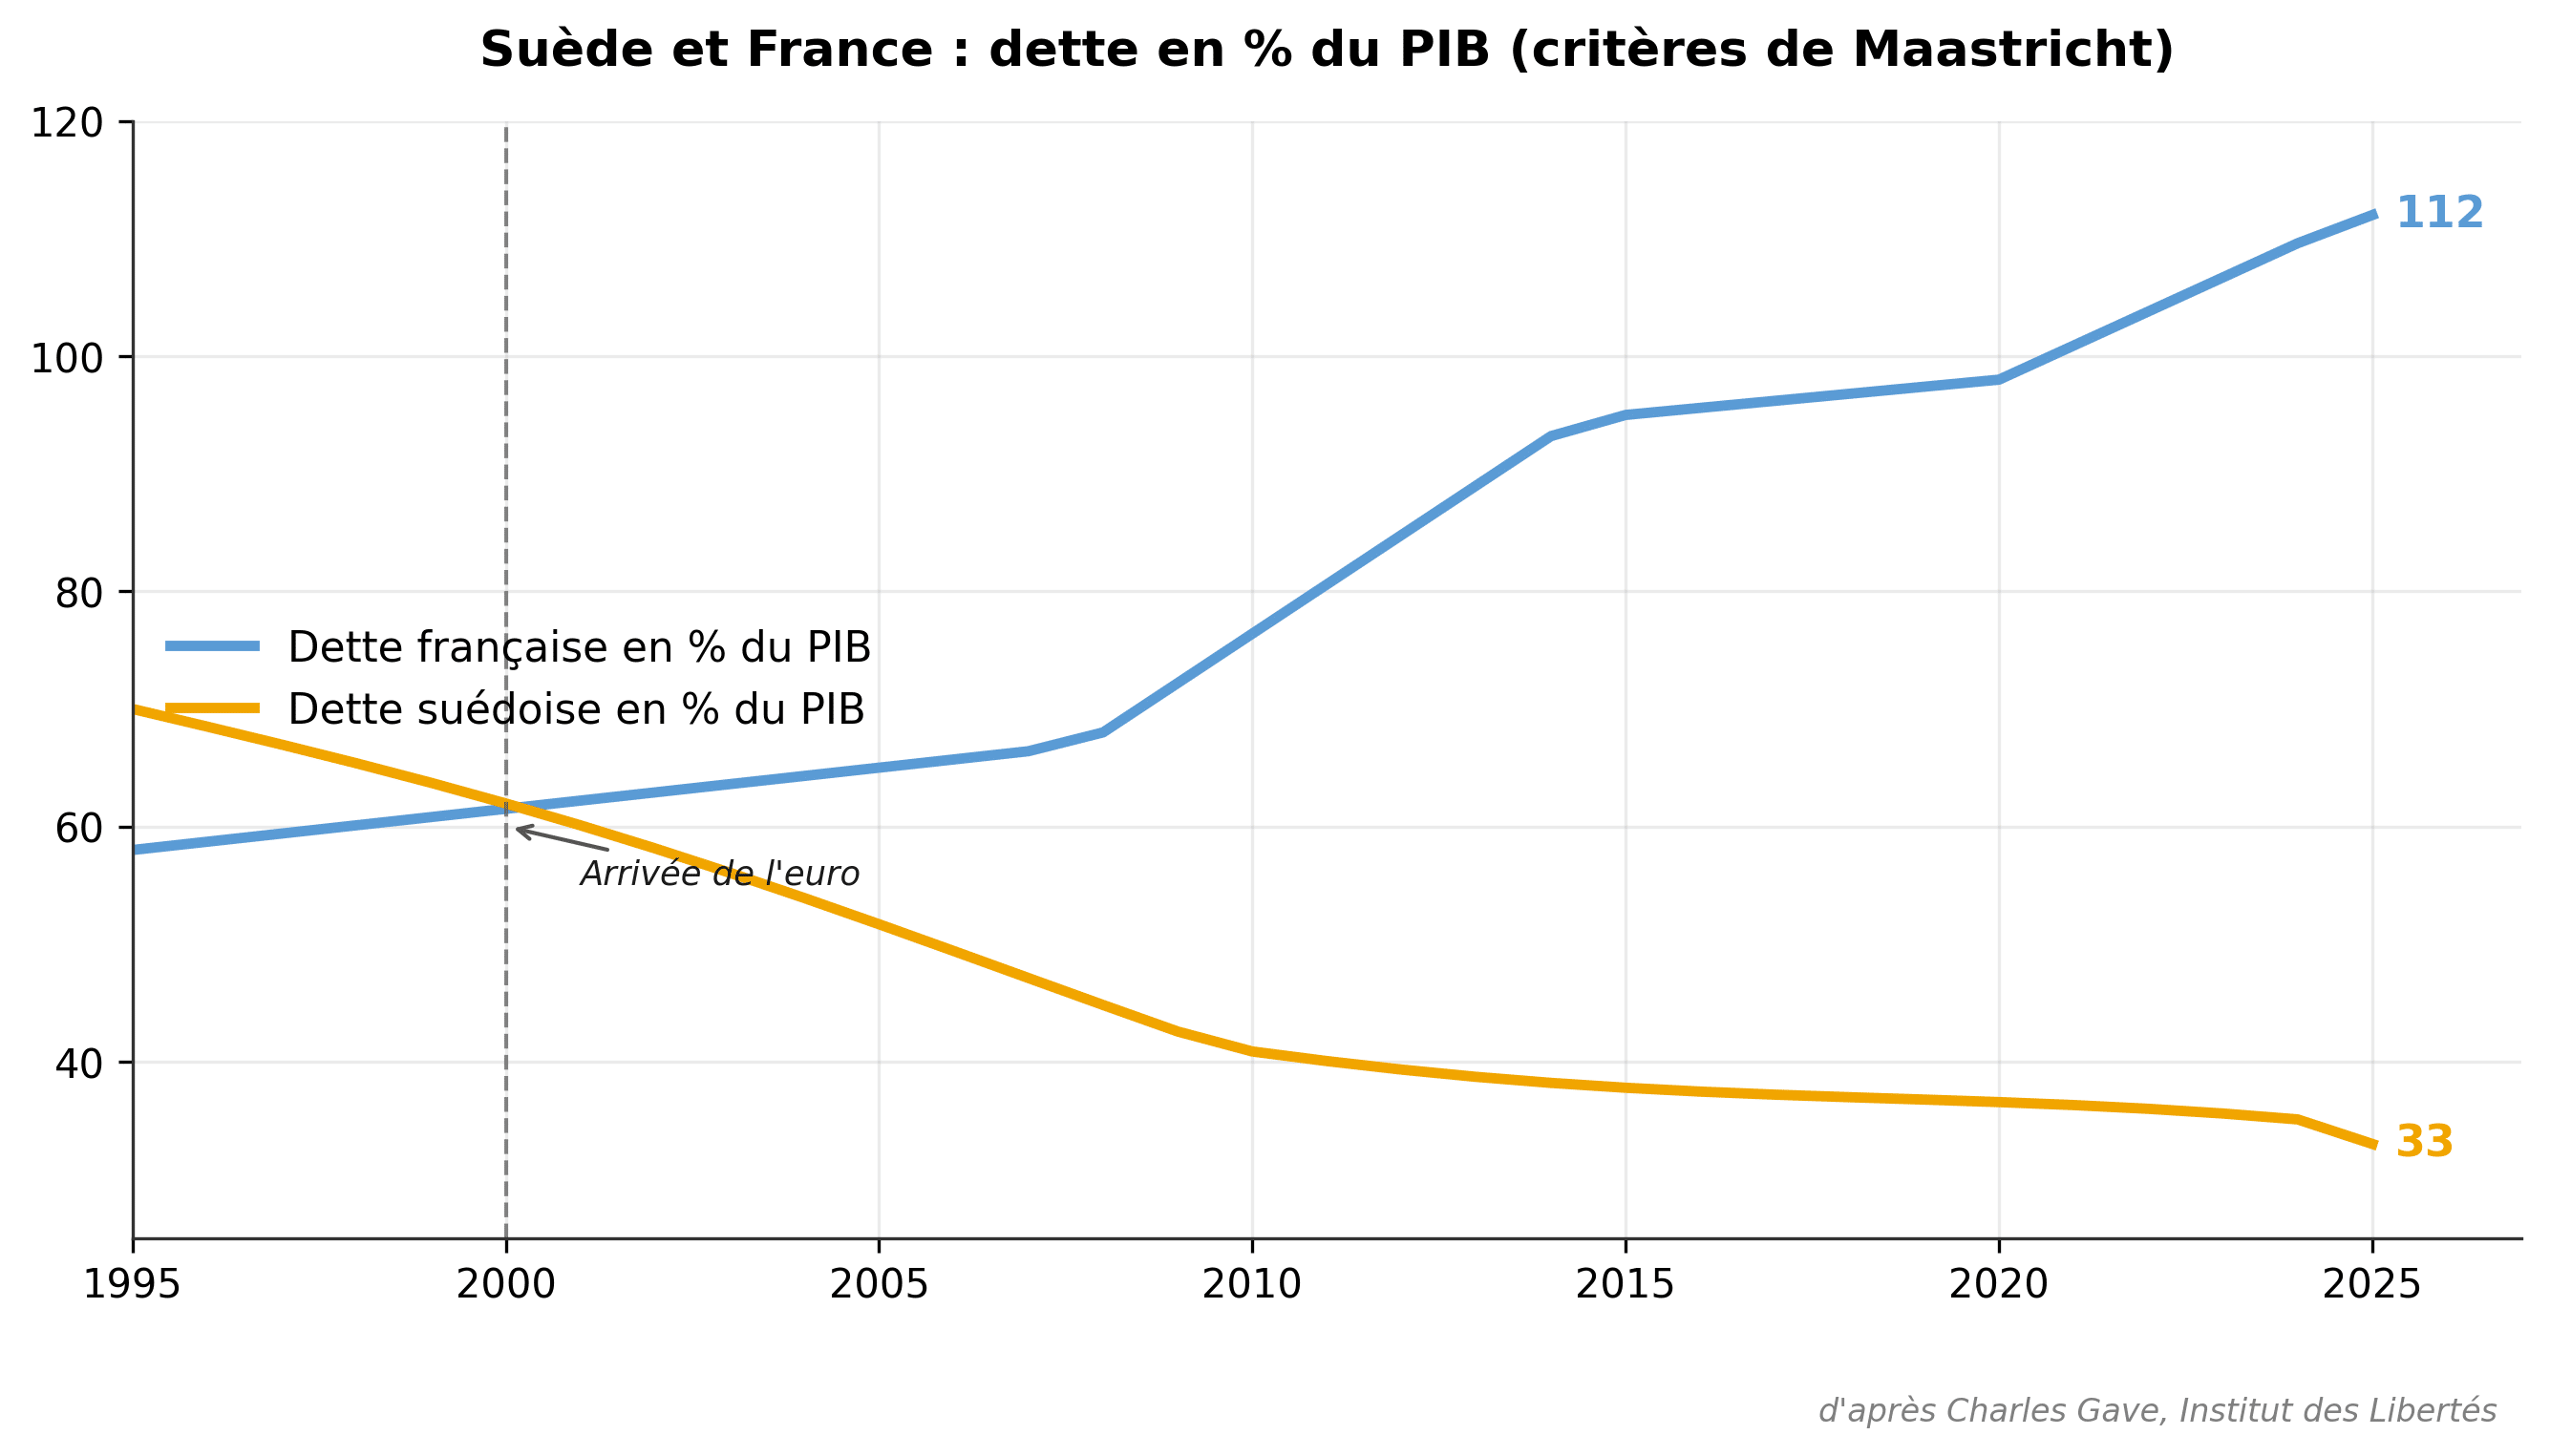
Les finances publiques ensuite. Alors que l’euro devait discipliner les États et contenir les déficits, c’est l’inverse qui s’est produit. La Suède, qui a refusé l’euro par référendum, a vu sa dette publique fondre pour tomber autour de 33 % du PIB. La France, dans l’euro, a vu la sienne exploser au-delà de 110 %. Depuis l’arrivée de la politique du franc fort, la dette française a quadruplé ; depuis les débuts de l’euro, elle a doublé. Le contraste avec la trajectoire suédoise interdit d’attribuer cette dérive à des causes extérieures communes : c’est bien la politique menée qui fait la différence.
(C) Conflits.
Le résultat ultime de cette chaîne se lit dans le niveau de vie. Pour la première fois depuis 1945, le PIB par tête a commencé à reculer en France en termes réels sur les dernières années. La baisse de la rentabilité du capital, en asséchant l’investissement, a fini par atteindre le revenu de chacun. La boucle est bouclée : ce qui avait commencé comme une compression des marges des entreprises se termine en appauvrissement des ménages.
Conclusion : désétatiser plutôt que subventionner
De ce parcours se dégage une conclusion qui prend le contre-pied du discours dominant. Ceux qui proposent de réindustrialiser la France à coups de subventions publiques se trompent de remède, car ils reproduisent la cause du mal. Une subvention fait monter le poids de l’État et creuse le déficit ; elle maintient en vie des activités le temps qu’elle dure, et pas au-delà. Ce qui permet à une industrie de s’établir durablement et de prospérer, ce ne sont pas les subventions, ce sont les profits : le cash-flow qui finance l’investissement sans rien devoir à personne.
Le fil de toute cette histoire est là, et il est d’une grande simplicité. La France ne s’est pas désindustrialisée parce qu’elle aurait manqué d’ingénieurs, de travailleurs ou d’entreprises, mais parce qu’il est devenu, décennie après décennie, de moins en moins rentable d’y investir dans l’industrie. Restaurer cette rentabilité suppose non pas d’ajouter de l’État par la subvention, mais d’en retirer, pour que la marge des entreprises se reconstitue et que l’investissement reparte. L’industrie ne se décrète pas plus qu’un taux de change : elle revient d’elle-même là où le capital retrouve une rémunération suffisante.