
-
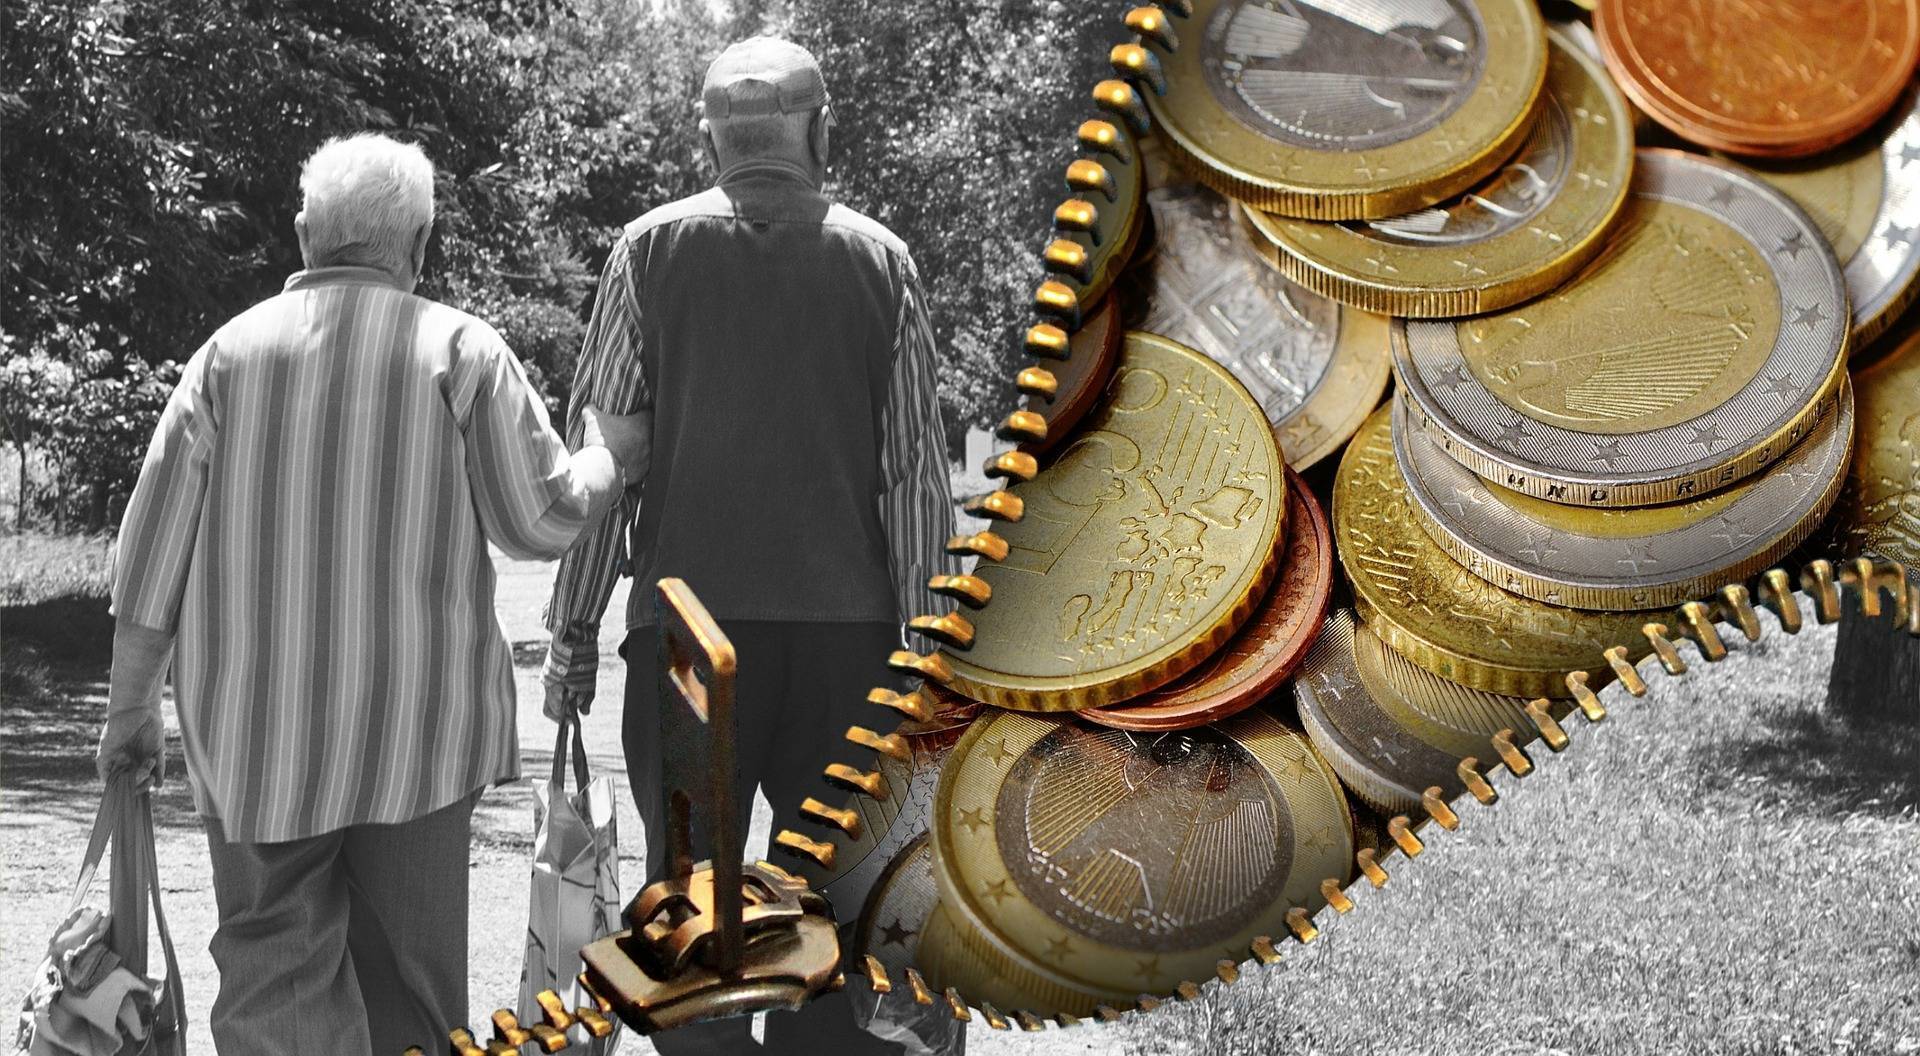
Sur une fiche de paie française, 783 euros partent chaque mois en cotisations retraite — 28 % du brut. Nulle part n’apparaît ce qu’ils constituent.
-
Le premier actif d’un Français moyen n’est ni son logement ni son assurance-vie : c’est un droit à retraite, estimé à 447 000 euros. Mais un droit dont il n’est pas propriétaire.
-
Appliquée à ce système, la grille de l’économiste Hernando de Soto révèle un « capital mort » de quatre années de PIB, qui ne finance aucune entreprise française.
Prenez un bulletin de paie ordinaire. Un salarié non-cadre du privé, 2 800 euros brut par mois, ce qui lui laisse environ 2 190 euros nets — le salaire net médian du secteur privé mesuré par l’INSEE pour 2024. La moitié des salariés français gagne moins que lui.
Cherchez la ligne « retraite ». Il y en a quatre, en réalité : vieillesse plafonnée, vieillesse déplafonnée, retraite complémentaire, contribution d’équilibre général. Additionnez les parts salariale et patronale. Vous obtenez 783 euros par mois. 9 400 euros par an. 28 % du salaire brut.
Cherchez maintenant ce que ces 783 euros ont constitué. Vous ne trouverez rien. Ni solde, ni capital, ni valeur acquise, ni nombre de points. Le bulletin de paie français comporte sept zones réglementaires, dont une consacrée aux cotisations de protection sociale par risque. Elle affiche ce qui part, jamais ce qui reste.
Ce n’est pas un oubli de mise en page. C’est la nature même du système, et l’INSEE l’énonce sans détour dans la note qui accompagne les engagements de retraite qu’elle transmet chaque année à Eurostat : « les assurés sociaux ne sont pas propriétaires des cotisations qu’ils ont versées au cours de leur carrière, et le législateur peut unilatéralement modifier le mode de calcul des pensions ».
Pas de propriété, donc pas de titre. Pas de titre, donc pas de capital. Un économiste péruvien a passé sa vie à démontrer ce que cette phrase implique.
Le mystère du capital
En 1986, Hernando de Soto publie El otro sendero, L’Autre Sentier, traduit chez La Découverte en 1994. Le titre répond au Sentier lumineux d’Abimael Guzmán : à la voie révolutionnaire, l’auteur oppose celle de l’entrepreneuriat informel légalisé. Ce n’est pas une querelle académique : son institut de Lima sera frappé par une voiture piégée en juillet 1992, faisant trois morts et dix-neuf blessés.
Sa thèse, qu’il développera dans Le Mystère du capital en 2000, tient en une observation. Les pauvres du tiers-monde ne sont pas sans biens. Ils possèdent des maisons, des terres, des ateliers, pour des montants considérables. Mais ils les détiennent, écrit-il, « sous des formes défectueuses » : des maisons bâties sur des terrains dont la propriété n’est pas correctement enregistrée, des entreprises non déclarées à la responsabilité mal définie. Faute de titre, ces biens « ne peuvent pas être facilement transformés en capital, ne peuvent pas être échangés en dehors de cercles locaux étroits où les gens se connaissent, et ne peuvent pas servir de garantie pour un prêt ».
Bref, ils ne financent rien. De Soto appelle cela du capital mort.
Le point théorique est plus subtil qu’il n’y paraît. Ce n’est pas le bien qui fait le capital, c’est sa représentation. La maison protège de la pluie, mais c’est le titre qui circule, se divise en parts, garantit un emprunt. Le titre n’ajoute rien à la chose : il lui ajoute une existence parallèle, économique, transmissible. Ôtez le titre, la maison reste debout et le capital disparaît.
Appliquez cette grille à la fiche de paie française : vous obtenez la situation inverse, et symétrique.
Un titre sans maison
Le salarié français détient bel et bien un actif, et cet actif est mesuré. Des travaux de France Stratégie, publiés en 2020, calculent la valeur du patrimoine retraite pour les générations nées entre 1952 et 1967 : la somme actualisée des pensions effectivement perçues jusqu’au décès. Le résultat est de 447 000 euros par personne au moment de la liquidation.
Comparez-le au reste. Le patrimoine privé moyen de ces mêmes personnes — logement, épargne, biens professionnels réunis — s’établit à 286 000 euros. Le patrimoine retraite le dépasse de 56 %.
| Générations 1952-1967 | Patrimoine retraite | Patrimoine privé |
|---|---|---|
| Valeur moyenne par personne | 447 000 € | 286 000 € |
| Indice de Gini (inégalité) | 0,290 | 0,627 |
| Propriété du titulaire | Non | Oui |
| Mobilisable / transmissible | Non | Oui |
Autrement dit : le principal actif d’un Français moyen n’est ni son appartement, ni son assurance-vie. C’est un droit à retraite. À l’échelle du pays, l’INSEE chiffre ces engagements accumulés à environ 400 % du produit intérieur brut, soit quatre années de production nationale, contre 115 % pour la dette publique au sens de Maastricht. Le calcul est refait chaque année, au titre d’un tableau annexe des comptes nationaux qui ne figure au bilan de personne.
Un stock de quatre années de PIB, calculé par l’État, absent de tous les bilans et de toutes les fiches de paie. C’est exactement l’invisibilité économique dont parle de Soto.
Reste que l’analogie n’est pas parfaite. Chez de Soto, la maison existe : la formaliser suffit à la réveiller. Ici, derrière le droit à pension, il n’y a pas de bien. Il y a une promesse sur les cotisations futures des générations suivantes. Le titre français ne représente aucun actif sous-jacent.
Cette différence durcit la thèse plutôt qu’elle ne l’affaiblit. Le pauvre de De Soto a une maison sans titre ; le salarié français, un titre sans maison. Le premier peut être ressuscité par un acte administratif ; le second exigerait de constituer d’abord le bien, et c’est autrement plus difficile.
Cinq façons de vérifier qu’un capital est mort
Un actif vivant se reconnaît à ce qu’il permet. Passons les droits à retraite français à cette épreuve.
Ils n’appartiennent pas à celui qui les a constitués. L’INSEE l’a écrit. Le débat s’arrête là.
Ils ne peuvent pas être engagés. Aucune disposition ne permet de nantir, céder ou mobiliser des droits à retraite non liquidés. Ce n’est pas une lacune du droit, c’est la conséquence du point précédent : les points de retraite complémentaire et les trimestres ne sont pas des créances, ce sont des unités de compte administratives. Un salarié américain, lui, peut emprunter contre son plan d’épargne retraite : la moitié du solde acquis, dans la limite de cinquante mille dollars.
Ils ne se transmettent presque pas. La réversion, et rien d’autre : 54 % de la pension du défunt, à partir de 55 ans, réservée au conjoint marié — partenaires de Pacs et concubins exclus — et sous plafond de ressources, fixé à 25 001,60 euros par an pour une personne seule en 2026. Un célibataire qui meurt à soixante et un ans après quarante ans de cotisations ne transmet rien à personne. Un solde de compte, lui, entre dans la succession.
Ils peuvent être réduits sans l’accord de leur titulaire. France Stratégie a mesuré l’effet des réformes conduites entre 2003 et 2019 sur ce patrimoine retraite : une baisse de 7,4 %, soit environ 35 000 euros par personne, dont les quatre cinquièmes s’expliquent par la réduction de l’espérance de vie passée en retraite. Un capital qu’une loi peut amputer de trente-cinq mille euros sans le consentement de son détenteur n’est pas un capital.
Ils sont invisibles. Le relevé de situation individuelle, adressé à 35, 40, 45 et 50 ans, affiche des trimestres et des points. Aucun montant. Il faut attendre cinquante-cinq ans, et l’estimation indicative globale, pour lire enfin un chiffre en euros : une pension annuelle brute estimée, explicitement dépourvue de valeur contractuelle. Après trente-cinq ans de cotisations, le premier chiffre qu’un salarié français découvre est une projection sans valeur juridique.
L’objection technique ne tient pas
À ce stade, on objectera que la répartition ne peut pas faire autrement : qu’il n’y a rien à afficher puisqu’il n’y a rien en réserve, que la comparaison avec un compte d’épargne n’a pas de sens.
C’est l’argument qu’il faut examiner de près, parce que la Suède le réfute.
L’inkomstpension suédoise fonctionne par répartition, comme notre régime général : seize points de cotisation sur dix-huit et demi, en comptes notionnels, qui ne capitalisent rien. Et pourtant, chaque année entre la mi-janvier et la mi-mars, chaque Suédois ayant acquis des droits reçoit l’enveloppe orange. L’agence suédoise des pensions décrit son contenu : d’un côté figure une kontoställning — une position de compte — pour l’inkomstpension et la premiepension ; de l’autre, la décision sur les droits acquis dans l’année.
Une position de compte. Un solde, en couronnes, sur un régime par répartition. À mécanisme de financement identique, la Suède affiche ce que la France dissimule. On ne peut donc pas répondre que c’est parce qu’ils capitalisent.
Le même raisonnement vaut à l’intérieur de nos frontières. Sur le plan d’épargne retraite, qui est facultatif, l’État impose au gestionnaire de communiquer chaque année l’évolution de l’épargne, la performance des investissements et le montant des frais prélevés. Il autorise en outre sept cas de déblocage anticipé, dont l’achat de la résidence principale. Le même État n’affiche rien sur les vingt-huit points de cotisation obligatoire. La différence ne tient ni à la technique ni à la doctrine. Elle tient à ceci : le plan d’épargne retraite est une propriété, les droits obligatoires n’en sont pas une.
Ce qui plaide en sa faveur
Ce capital mort est le plus également réparti des patrimoines français. L’indice de Gini du patrimoine retraite s’établit à 0,290, contre 0,627 pour le patrimoine privé : il est 2,2 fois moins inégalitaire. L’intégrer à la mesure des patrimoines réduit les inégalités constatées de 44 %, davantage qu’aux États-Unis ou en Allemagne. Le patrimoine retraite moyen va de 315 000 euros au premier décile de patrimoine privé à 483 000 euros au dernier — un rapport de 1,4, quand le patrimoine privé s’échelonne de moins six mille euros à un million et demi.
C’est un fait, et il dit quelque chose d’essentiel : un actif peut être équitablement distribué et économiquement stérile. Les deux propositions ne se contredisent pas. La répartition française a réussi ce qu’elle avait promis : verser des pensions et réduire les écarts. Elle n’a jamais promis de constituer un capital, et elle n’en a pas constitué.
Reste que le pays, lui, en a besoin. 400 % du produit intérieur brut en droits acquis, quatre cent quarante-sept mille euros par futur retraité, et pas un euro qui finance une entreprise française. Pendant ce temps, ces entreprises cherchent des fonds propres. Elles les trouvent chez ceux dont l’épargne retraite est, elle, vivante et investie. Conséquence : la moitié du CAC 40 est aujourd’hui détenue hors de France.
Le problème des retraites est donc multiple. D’un côté, il crée une tension de plus en plus forte entre les actifs qui payent les pensions des retraités et ces derniers, qui ne comprennent pas pourquoi leurs pensions seraient baissées ; de l’autre, il prive les entreprises françaises des capitaux dont elles ont besoin pour se financer et se développer — ce que permettrait un système par capitalisation. Le système actuel pénalise donc la puissance et l’indépendance économiques de la France. Le problème des retraites n’est pas qu’un problème social : c’est aussi un problème de projection mondiale et de puissance industrielle.
Sources : INSEE (Insee Première no 2079 pour les salaires 2024 ; note explicative sur les engagements de retraite ; blog, Didier Blanchet, février 2026) ; France Stratégie, note d’analyse no 89, mai 2020 ; CLEISS pour les taux de cotisation au 1er janvier 2026 ; code du travail, articles R3243-1 et suivants ; code de la sécurité sociale, article L161-17 ; Pensionsmyndigheten ; Hernando de Soto, « The Mystery of Capital », Finance & Development, FMI, mars 2001, et Le Mystère du capital, Flammarion, 2005.
Lire aussi :
L’insoutenable poids des retraites dans les déficits et la dette publics
Retraites : réformer sans tergiverser
L’Italie technologique : la puissance qui ne se finance pas elle-même
Réindustrialisation : un impératif stratégique pour la France et l’Europe