
- La puissance américaine reste exceptionnelle, mais elle repose sur une équation de plus en plus fragile : une économie capable d’attirer les capitaux et de financer son influence grâce au dollar, tout en accumulant des déficits, une dette croissante et une dépendance persistante aux hydrocarbures.
- Le véritable enjeu n’est donc pas seulement de savoir combien les États-Unis dépensent, mais si leur modèle économique peut encore financer leur prééminence.
Le diagnostic est désormais difficile à éluder. En 2025, les recettes fédérales ont atteint environ 5 235 milliards de dollars, contre 7 010 milliards de dépenses, soit un déficit de 1 775 milliards. La dette fédérale soumise au plafond légal dépassait 40 000 milliards de dollars en septembre 2026. Le dollar et les titres du Trésor permettent encore de financer cette trajectoire, mais ils ne l’annulent pas : ils en retardent la contrainte.
Le déficit américain : un problème de trajectoire
Le solde budgétaire est la différence entre les recettes et les dépenses publiques. Lorsque les dépenses excèdent les recettes, le déficit est financé par l’emprunt et vient accroître la dette. Il faut donc distinguer le stock de dette du flux qui l’alimente : le problème central n’est pas seulement le montant de la dette, mais la persistance d’un déficit qui augmente plus vite que les capacités financières de l’État.
La structure américaine explique en partie cette dynamique. Les recettes fédérales reposent principalement sur l’impôt sur le revenu des particuliers, les cotisations sociales et l’impôt sur les sociétés. En 2025, ces trois postes ont représenté respectivement environ 51 %, 33 % et 9 % des recettes. Les droits de douane, eux, n’en ont représenté qu’environ 3,7 %, malgré leur forte progression, à 195 milliards de dollars contre 79 milliards en 2024.

La douane a pourtant longtemps été la colonne vertébrale du financement fédéral. De 1789 à 1860, elle représentait environ 85 à 90 % des recettes. La guerre de Sécession, puis les deux guerres mondiales, ont rendu ce modèle insuffisant. Le seizième amendement, ratifié en 1913, a permis l’essor de l’impôt fédéral sur le revenu. Après 1934, le libre-échange a accéléré le recul des tarifs, dont la part est passée sous 2 % des recettes fédérales entre 1980 et 2024. Même à leur niveau actuel, les droits de douane ne peuvent donc pas financer à eux seuls un État fédéral qui représente aujourd’hui environ 23 % du PIB, contre 2 à 3 % au XIXe siècle.
Les recettes non fiscales — redevances, loyers liés aux ressources publiques, amendes, cessions d’actifs ou bénéfices reversés par la Réserve fédérale — restent également marginales. Les loyers et royalties liés aux actifs publics ont représenté environ 13,5 milliards de dollars en 2025. Ces ressources peuvent compléter le financement fédéral, mais elles ne remplacent pas les prélèvements réguliers sur les revenus, les bénéfices et les salaires.
Une dépense publique devenue structurelle
Les dépenses fédérales ont changé d’échelle au fil des crises. Elles représentaient moins de 2 % du PIB dans les premières décennies de la République, puis ont augmenté avec la guerre de Sécession, la Première Guerre mondiale et le New Deal. La Seconde Guerre mondiale a constitué le véritable basculement : elles ont atteint près de 44 % du PIB en 1945. Après-guerre, l’État fédéral a conservé des responsabilités nouvelles dans la défense, les retraites, la santé, les infrastructures et le soutien économique.
La période récente a ajouté de nouvelles tensions. Les guerres consécutives au 11 septembre 2001, la crise financière de 2008 et la pandémie de Covid-19 ont accru les dépenses. En 2020, elles ont atteint environ 30,6 % du PIB. En 2025, elles sont revenues à environ 23,3 % du PIB, mais leur composition est devenue plus rigide : la Social Security et Medicare représentent ensemble plus de 2 570 milliards de dollars, tandis que les intérêts de la dette approchent le niveau des dépenses militaires.
Cette rigidité limite la capacité d’arbitrage de l’État. Réduire le déficit suppose de diminuer les dépenses, d’augmenter les recettes, ou de modifier la structure productive afin d’accroître durablement les revenus. Les droits de douane peuvent fournir un appoint, mais ils ne constituent pas une réponse suffisante à un déficit de 1 775 milliards de dollars.
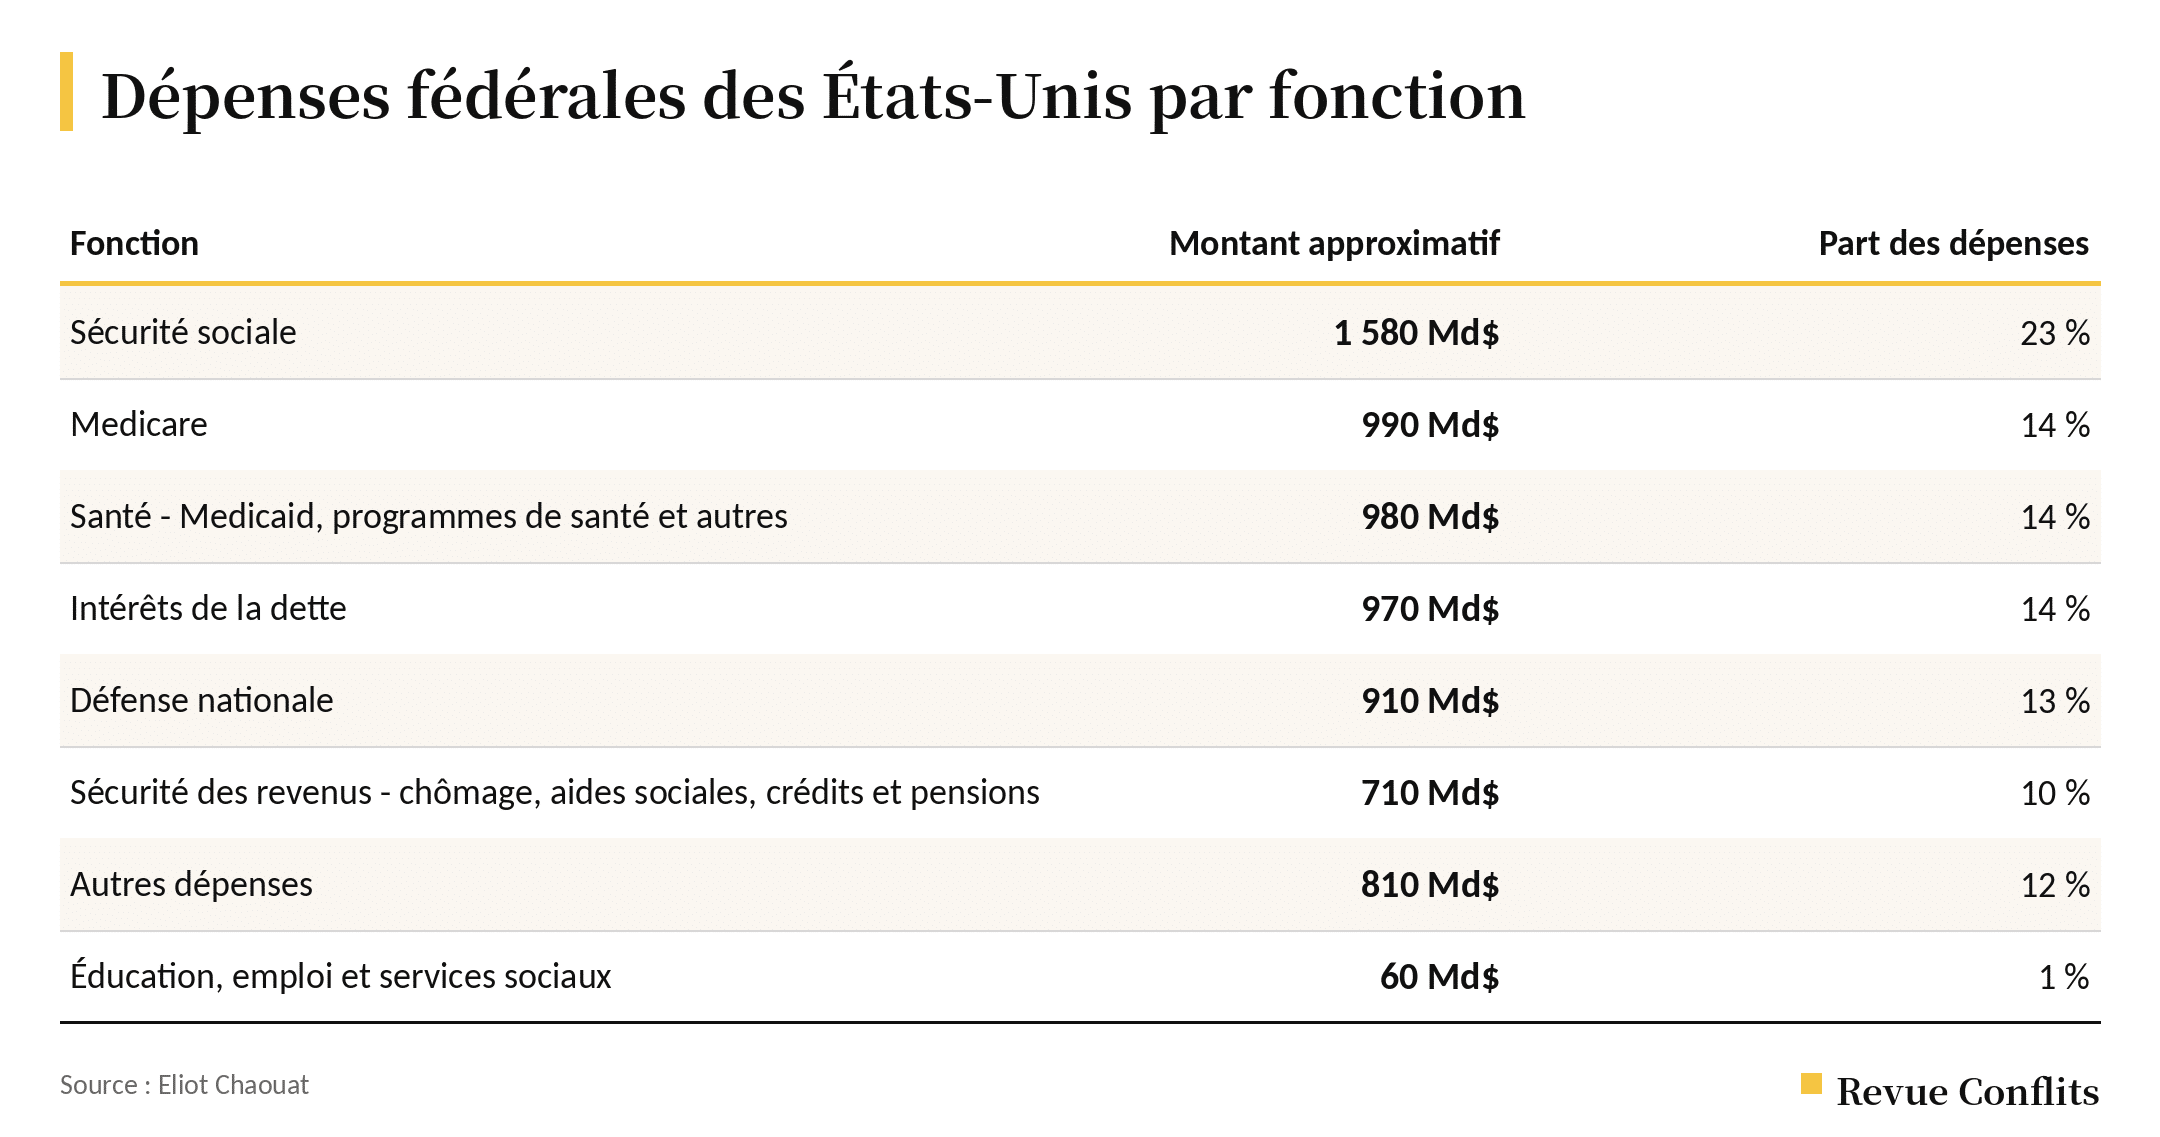
Les dépenses fédérales aux États-Unis. (C) Conflits.
La dette : un atout monétaire qui n’est pas gratuit
La dette américaine est particulière car adossée au dollar. Pour le gouvernement, elle est un passif ; pour les investisseurs, elle constitue un actif liquide et recherché. Le dollar demeure la principale monnaie de réserve mondiale, et les bons du Trésor servent de référence aux banques centrales, aux fonds d’investissement et aux institutions financières. Cette demande facilite l’emprunt américain et réduit, jusqu’à présent, le risque d’une crise immédiate de financement.
Mais cet avantage ne rend pas la dette gratuite. En 2025, les intérêts nets versés sur la dette fédérale ont atteint environ 970 milliards de dollars, soit près de 14 % des dépenses fédérales et 3,2 % du PIB. Chaque dollar consacré au service de la dette ne peut être affecté à un investissement, à une politique publique ou à une réduction d’impôt.
Une dette est soutenable lorsque la croissance nominale et les recettes progressent suffisamment pour compenser les intérêts. À l’inverse, si les déficits persistent, si les taux augmentent et si la croissance ralentit, les nouveaux emprunts servent de plus en plus à payer les intérêts des emprunts précédents. La confiance dans le dollar repousse cette contrainte, mais ne la supprime pas. La fragmentation du système mondial et la volonté de certains États de diversifier leurs réserves pourraient, à terme, rendre le financement américain plus coûteux.
Une puissance à crédit ?
La stratégie actuelle peut produire des résultats visibles à court terme : hausse des recettes douanières, soutien à certaines industries, production énergétique accrue et capacité de négociation renforcée. Mais ces gains restent limités face au déséquilibre budgétaire. Selon le Congressional Budget Office, la loi fiscale et budgétaire adoptée en 2025 pourrait accroître les déficits de 3 400 milliards de dollars sur dix ans. Une partie du bénéfice immédiat est donc financée par un endettement supplémentaire.
Le United States Global Power Framework1 permet de formaliser cette tension. Le score de soutenabilité budgétaire ne mesure pas seulement le niveau de dette à un instant donné : il mesure surtout la trajectoire du ratio dette/PIB. Une dette élevée peut rester compatible avec une puissance solide si elle se stabilise ; une dette plus faible devient préoccupante si elle augmente rapidement. Une politique peut ainsi améliorer à court terme la production ou la capacité de négociation tout en dégradant progressivement la soutenabilité financière.
L’État américain dépense aujourd’hui davantage qu’il ne perçoit. Le dollar lui permet encore de financer cette différence à grande échelle, mais la confiance monétaire ne remplace pas une base productive. La réponse la plus solide n’est donc ni l’austérité indifférenciée ni la fuite en avant budgétaire : c’est une réindustrialisation stratégique, accompagnée d’un ciblage de la protection sociale et d’une transition énergétique conçue comme un investissement de puissance. La prééminence américaine ne sera durable que si la croissance et la production reprennent le relais de la dette.
1 USGPF, logiciel conçu par Elliot Chaouat.